このページは原文を AI が翻訳したものです。
最近『お金の心理学』(The Psychology of Money)を読み終えました。
この本を買う前は、また投資や資産配分の方法を説くような本かと思っていたのですが、読んでみると、どちらかというと人とお金の心理的な関係について書かれた本でした。著者のMorgan Housel氏は、人がお金に対してどう向き合うかは、数学的にどれだけ正確に計算できるかよりも、自身の経験や性格、そして安心感によって決まることが多いと言います。
今年は私自身もお金に関わる決断をいくつかした年だったので、読んでいて共感するところが何度もありました。特に印象に残った点をいくつか記しておきます。
誰も狂っているわけではない
この本で挙げられている考え方の一つに、お金に対する理解は、誰もが自分の経験や生きてきた時代によって形作られる、というものがあります。大恐慌を経験した人と、ずっと好景気の中で育った人とでは、リスクに対する許容度はまったく異なります。他人の決断が理解できないと感じるときも、それは単に、その人が経験してきたことを自分が経験していないだけの場合が多いのです。
この話を聞いて、今年私が国内の家を売却したことを思い出しました。当時、何度計算しても損をする計算でした。純粋に数字だけを見れば、このタイミングで売るのは非合理的だと考える人もいるでしょう。しかし、私が当時考えていたのは、まず国内の不動産価格はおそらくまだ下がり続けるだろうということ、毎月の住宅ローン返済が続くこと、そして今の円相場で換算すると、その負担はどんどん重くなっていくということでした。もう一つは、日本に長く住むと決めた以上、国内の家を保有し続けることは、ずっと心の負担になり続けるということでした。
数字の上では損をしましたが、私にとっては、両方の心配事を完全に断ち切って、心理的に楽になったことの方が、帳簿上の損得よりもずっと重要でした。
本当の富は、見えない部分にある
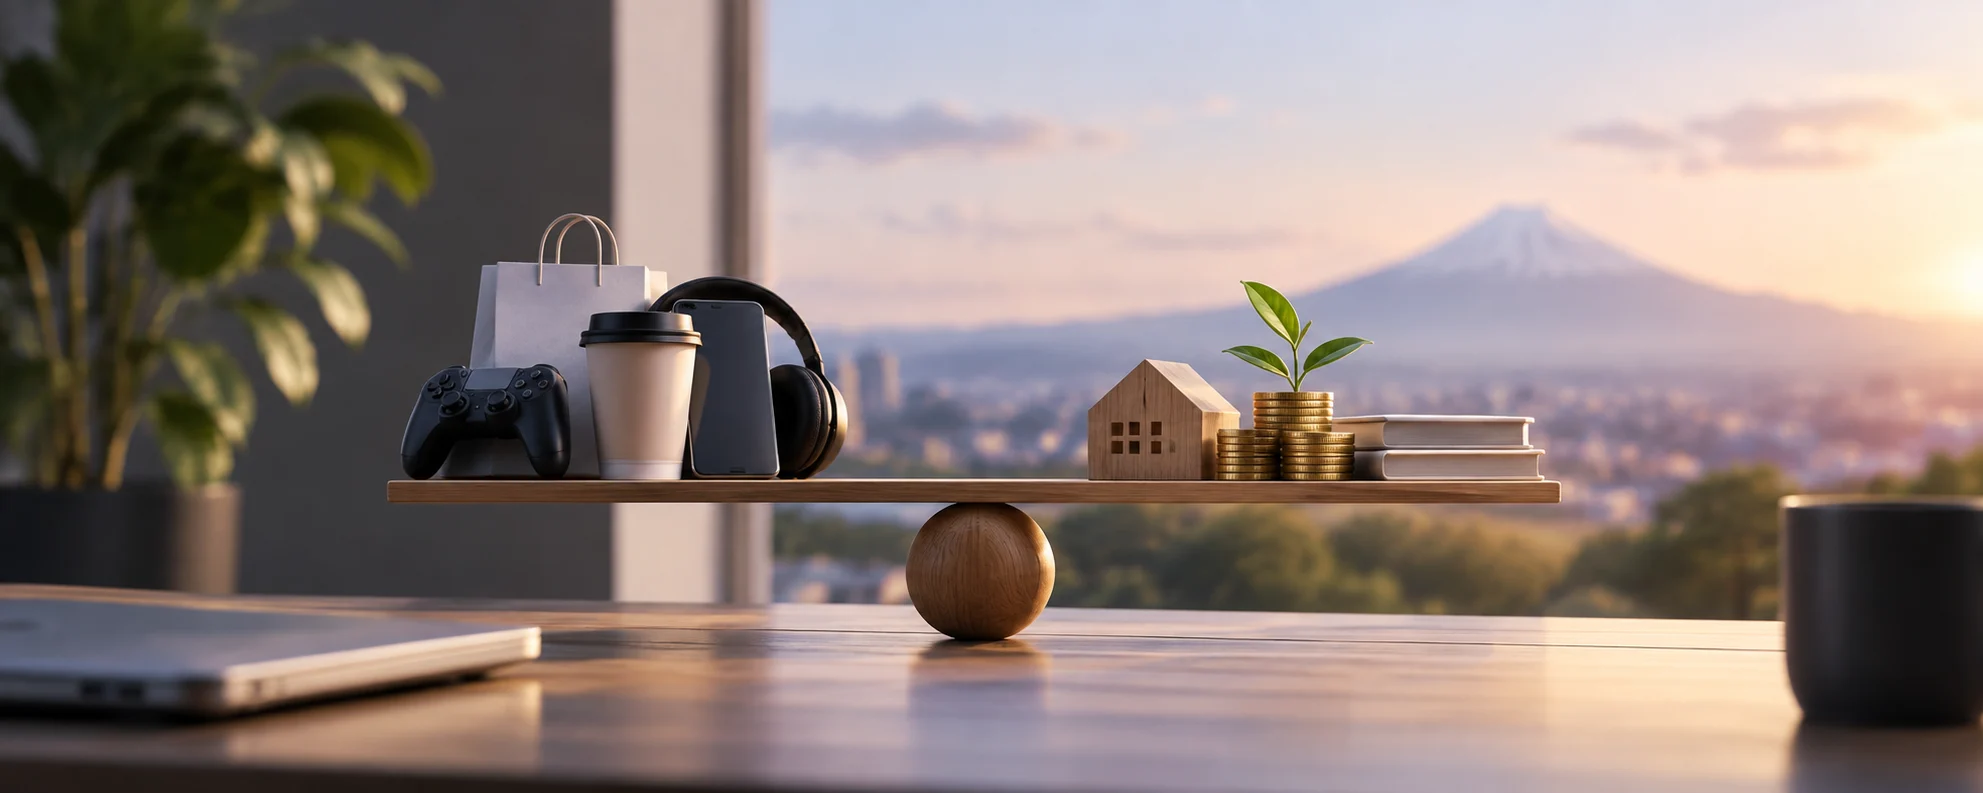
普段、誰かの「お金持ち」を見るとき、それは往々にして使われたお金、つまりどんな車に乗っているか、どんな家に住んでいるか、どんな良いものを買ったか、といった形で現れます。しかし、この本は一つのことを思い出させてくれます。本当の富とは、実は使われなかった部分、つまり口座に残っている預金や資産のことなのだと。
お金を使って手に入るのは消費財であり、お金を貯めて手に入るのは自由と、リスクへの耐性です。
国内の家を売却した後、私が一番感じたのは、突然お金が節約できたということではなく、両方のローンを背負わなくて済むようになり、心理的な負担が一気に軽くなったことでした。この、手元に余裕があって、常に何か心配しなくてもいいという感覚は、何かを買うよりもずっと安心感があります。
長く生きることが、多く稼ぐことより重要
複利の話になると、多くの人がまず高いリターンを追求しようとします。しかし、著者の考え方は、複利の最大の秘密は実は「長く生き続けること、途中で退場しないこと」にあるというものです。多くの人が投資に失敗するのは、利回りが低かったからではなく、極端な相場でレバレッジをかけたり、値動きに耐えられずに、結果的に退場を余儀なくされたからです。
この考え方は、仕事や生活にも通じるものがあると思います。短期的な爆発力を追い求めるよりも、長く続けられるペースを見つけることの方が大切です。例えば、私は以前ブログの更新頻度を隔週から月1回に変更しました。隔週だとエネルギーを消耗しすぎて、長く続けるのが難しかったからです(今は月に1本書けるかどうかの時もありますが、少なくとも自分に過度なプレッシャーはかけていません)。お金の運用でも何かを成し遂げるにしても、常にフィールドに居続けられることの方が、短い時間で速く走ることよりも重要な場合が多いのです。
まとめ
『お金の心理学』には、具体的な運用方法や投資戦略はあまり書かれていません。むしろ、心構えや考え方について書かれた本です。しかし、私にとっては、自分が何を望み、何に耐えられるのかを明確にすることの方が、単にテクニックをいくつか学ぶよりもずっと役に立ちます。
「足りる」をどう定義するか、不確実性の中でどうやって自分に十分な安心感を確保するか。これらこそが、お金の管理において最も難しく、そして最も重要なことかもしれません。今年下したいくつかの決断も、振り返ってみると、このような安定した心理状態を少しずつ築くのに役立っていたのだと思います。
コメントを読み込み中…